品川駅直結。ビザ申請のご相談なら。
ソリューション行政書士法人
〒108-0075 東京都港区港南2-16-2 太陽生命品川ビル28F
平均賃金
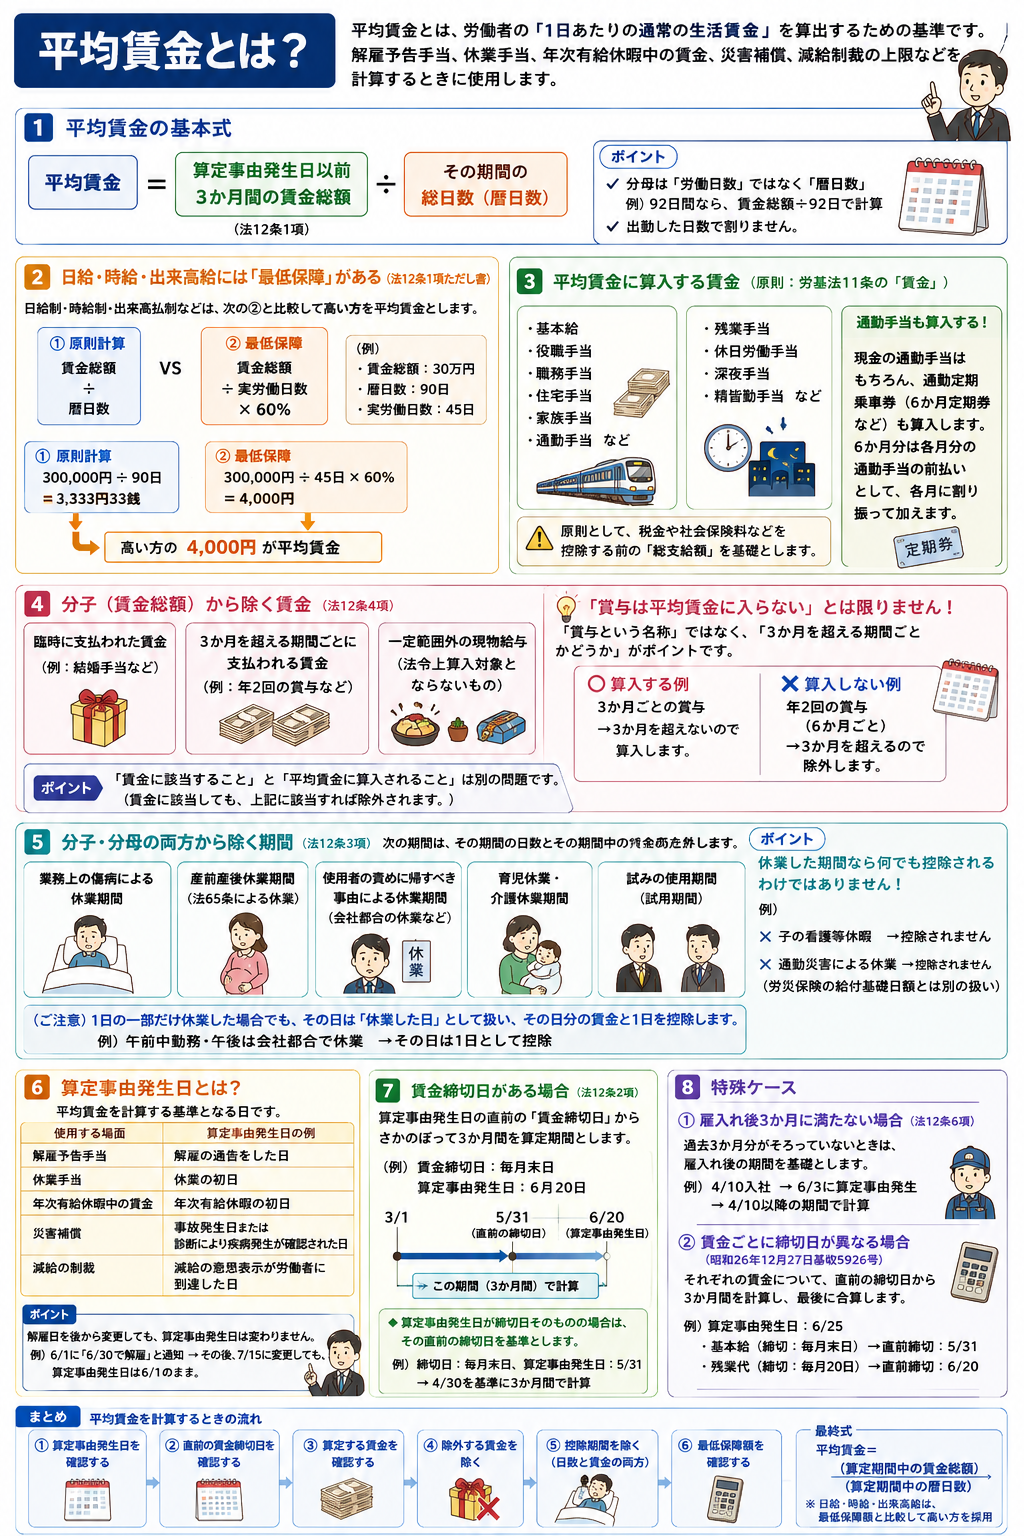
平均賃金は、
通常の生活賃金を守るための1日単価 です。
そのため、
・臨時的なもの
・賞与のように毎月性がないもの
・会社都合休業などで賃金が低くなる期間
は、原則として除外して計算します。
一方で、
・通勤手当
・定期乗車券
・基本給
・残業手当
・各種手当
など、通常の労働に伴って支払われる賃金は算入します。
一言で整理
平均賃金=直前3か月の賃金総額 ÷ その期間の暦日数。
ただし、
臨時賃金・3か月超ごとの賃金は分子から除く。
そして、
業務上傷病、産前産後、使用者責任休業、育児介護休業、試用期間は、分子・分母の両方から除く。
覚え方としては、
賃金性のないものは入れない。
平均賃金を不当に下げる期間は抜く。という理解でよいです。
重要なのは、
① 分母は「労働日数」ではなく「暦日数」
② 賃金締切日があれば、直前の締切日から3か月
③ 通勤手当・残業手当なども原則算入
④ 「3か月を超える期間ごと」の賞与などは除外
⑤ 一定の休業期間は、賃金と日数の両方を除外
⑥ 日給・時給・出来高給には60%の最低保障がある
という点です。
目次
日給・時給には「最低保障」がある
平均賃金は、単純に
3か月の賃金総額 ÷ 暦日数
だけで決まるとは限りません。
日給制・時給制・出来高払制などでは、出勤日数が少ない場合、暦日数で割ると平均賃金が極端に低くなることがあります。
そこで労働基準法12条は、
算定期間中の賃金総額 ÷ 実際に労働した日数 × 60%
という最低保障額を設けています。
2つを比較する
日給・時給・出来高給の場合には、
① 原則計算 賃金総額 ÷ 暦日数 と
② 最低保障 賃金総額 ÷ 実労働日数 × 60%
を比較して、
高い方
を平均賃金とします。
例
3か月の賃金総額が30万円
暦日数90日
実労働日数45日
だった場合、
原則
300,000円 ÷ 90日
= 3,333円33銭
最低保障
300,000円 ÷ 45日 × 60%
= 4,000円
したがって、
平均賃金は4,000円
となります。
月給制なら最低保障は関係ない?
必ずしもそうとは限りません。
例えば月給制の労働者でも、
- 時間外手当
- 休日労働手当
- 深夜手当
など、時間によって算定される賃金が含まれる場合があります。
そのため、賃金体系によっては、月給制の労働者についても最低保障の計算が問題になることがあります。
分子から除くもの
平均賃金の分子は、3か月間の賃金総額です。
ただし、一方、労働基準法12条4項により、次の賃金は平均賃金の「賃金総額」には算入しません。
| 除外するもの | 例 |
|---|---|
| 臨時に支払われた賃金 | 結婚手当など |
| 3か月を超える期間ごとに支払われる賃金 | 年2回の賞与など |
| 一定範囲外の現物給与 | 法令上算入対象とならない現物給 |
ここが大事です。
「賞与は平均賃金に入らない」とは限らない
よく、
「賞与は平均賃金に入らない」
と説明されますが、正確には、
3か月を超える期間ごとに支払われる賞与
が除外されます。
例えば、
年2回の賞与
6か月ごとの支給
↓
平均賃金に算入しない
一方、
3か月ごとの賞与
労基法12条4項の
「3か月を超える期間ごと」
には該当しません。
したがって、賞与という名称だけを理由に当然に除外されるわけではありません。
重要なのは、
「賞与という名称」ではなく「支給される期間」 です。
「賃金である」ことと「平均賃金に入る」ことは別
例えば、一定の支給条件が明確に定められた賞与や退職金は、
労働基準法11条の「賃金」
に該当することがあります。
しかし、
労働基準法上の賃金に該当する ことと、
平均賃金の算定基礎に算入される
ことは別の問題です。
つまり、
賃金に該当する
≠ 必ず平均賃金に算入する
ということです。
分子・分母の両方から除く期間
次の期間がある場合は、
その期間の日数 と
その期間中の賃金
の両方を除外します。(法12条3項)
| 控除する期間 | 内容 |
|---|---|
| 業務上の傷病による休業期間 | 業務災害による休業 |
| 産前産後休業期間 | 労基法65条の産前産後休業 |
| 使用者の責めに帰すべき休業期間 | 会社都合の休業 |
| 育児休業・介護休業期間 | 育介法上の休業 |
| 試みの使用期間 | 試用期間 |
なぜ除くかというと、そのまま入れると平均賃金が不当に低くなるからです。
たとえば、会社都合で1か月休業していた期間を分母に入れると、労働者の平均賃金が下がってしまいます。
そこで、分母の日数も、分子の賃金も除外します。
使用者都合の休業期間に休日が含まれる場合
例えば、
月曜日から翌週金曜日まで会社都合で休業し、
その間に土曜日・日曜日などの所定休日があった場合です。
この場合、その休日も一連の休業期間に含まれるのであれば、
休業期間の日数として控除 されます。
休業期間の開始日・終了日は、就業規則や労使協定、使用者の休業指示などから客観的に判断します。
一部休業の日
数時間だけ働いて、その後、会社都合で休業した日がある場合。
この日は 平均賃金の算定上は「休業した日」として扱います。
したがって、
その日の日数も、その日に支払われた賃金も、全額控除します。
たとえば午前中だけ働いて、午後は会社都合で休業した場合でも、
その日の賃金が平均賃金の60%を超えるかどうかに関係なく、休業日として全額控除 します。
| 平均賃金を使用する場面 | 算定事由発生日 |
| 解雇予告手当(昭和39年6月12日36基収2316号) | 労働者に解雇の通告をした日 |
| 休業手当 | 休業の初日 |
| 年次有給休暇中の賃金 | 年休の初日 |
| 災害補償(則48条、昭和25年10月19日基収2908号) | 事故発生日または診断により疾病発生が確定した日 |
| 減給の制裁の制限額(昭和30年7月19日基収5875号) | 減給の制裁の「意思表示が相手方に到達した日」 |
解雇日を後から変更しても基準日は変わらない
例えば、
6月1日 に、
「6月30日で解雇します」
と通知した場合、
平均賃金の算定事由発生日は、
6月1日 です。
その後、労働者の同意を得て、
解雇日を7月15日に変更
したとしても、
平均賃金の算定事由発生日は、
当初の6月1日のまま です。(昭和39年6月12日基収2316号)
賃金締切日がある場合
実務上は、こちらが重要です。
賃金締切日がある場合には、
算定事由発生日から直接3か月さかのぼるわけではありません。
算定事由発生日の
直前の賃金締切日
からさかのぼって3か月間を算定期間とします。(法12条2項)
例
- 賃金締切日:毎月末日
- 算定事由発生日:6月20日
の場合、
直前の賃金締切日は
5月31日
です。
したがって、平均賃金の算定期間は、
3月1日~5月31日
となります。
6月20日から直接3か月さかのぼるのではありません。
算定事由発生日が賃金締切日そのものの場合
例えば、
- 賃金締切日:毎月末日
- 算定事由発生日:5月31日
という場合には、
5月31日ではなく、
その直前の締切日である4月30日
を基準として算定期間を決めます。
雇入れから3か月経っていない場合
入社したばかりの労働者には、そもそも過去3か月分の賃金がありません。
そこで、
雇入れ後3か月に満たない労働者
については、
雇入れ後の期間
を算定期間とします。(法12条6項)
例えば、
- 4月10日入社
- 6月3日に算定事由発生 であれば、
3か月分がそろっていないため、
4月10日以降の期間
を基礎として計算します。
賃金ごとに締切日が違う場合
さらに注意したいのが、
賃金の種類ごとに締切日が異なる場合 です。
例えば、
- 基本給:毎月末締め
- 残業代:毎月20日締め
という場合です。
この場合、
どちらか一方の締切日に統一するわけではありません。
それぞれの賃金について、
それぞれの直前の賃金締切日
を基準に計算します。(昭和26年12月27日基収5926号)
例えば6月25日に算定事由が発生した場合、
基本給
直前の締切日
→ 5月31日
残業代
直前の締切日
→ 6月20日
となります。
それぞれについて3か月間の金額を算定し、
最後に合算 します
登録支援/有料職業紹介のご相談はこちら
お問い合わせはこちらから
芸術家×起業家
お 一般社団法人芸商橋
BusinessArtBridge
サイト内検索
サイドメニュー
- Between Japan and Nepal
- Tokutei Ginou
- QandA
- Shop info
- English